
Günlük Strateji Bülteni
Piyasalara Bakış
Güne 12.390 seviyesinden yatay bir başlangıç yapan BIST 100 endeksi, gün boyunca negatif seyir sürdürerek günü %2,0 değer kaybıyla 12.123 seviyesinden tamamladı. Toplam işlem hacmi ise 113,5 mlr TL olarak gerçekleşti. Endekse puan bazlı en fazla negatif etki ASELS, BIMAS ve ASTOR hisselerinden geldi. Sektör endeksleri arasında sigorta %1,9 artışla tek kazandıran olurken, %6,8 düşüş kaydeden finansal kiralama ve faktoring günün en çok kaybettiren sektörü oldu. Küresel tarafta, jeopolitik risklerin petrol fiyatları üzerindeki yukarı yönlü etkisi sürerken, Fed tutanaklarının beklendiği günde ABD ve Avrupa borsalarında negatif kapanışlar görüldü.
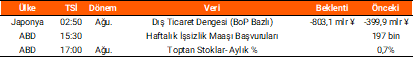
Hazine ve Maliye Bakanlığı tarafından açıklanan verilere göre, 2026 Eylül ayında hazine nakit dengesi 467,2 mlr TL açık verirken, faiz dışı denge 193,3 mlr TL açık olarak gerçekleşti. Küresel piyasalarda ise Fed’in Eylül ayı toplantı tutanakları takip edildi. Tutanaklar, yetkililerin çoğunluğunun yıl sonuna kadar bir faiz artışı daha yapılmasının uygun olacağını değerlendirdiğini ortaya koyarken, yüksek enflasyona ilişkin endişelerin de güçlendiğine işaret etti. Bugün yurt içinde veri gündemi sakin, yurt dışında ABD'de açıklanacak haftalık işsizlik maaşı başvuruları ve toptan stoklar verileri takip edilecek.
Yurt içinde ise BIST 100 endeksinin yeni güne yatay bir görünümle başlamasını bekliyoruz. Yükselişlerde sırasıyla 12.250 ve 12.350 seviyeleri endeksin hedef seviyeleri olarak takip edilmelidir. Gerilemelerde ise 11.900 ve 11.600 seviyeleri endeksin destek noktaları olarak izlenmelidir.
Makroekonomi & Politika Haberleri
- Hazine nakit dengesi 2026 Eylül’de 467,2 mlr TL açık verdi
Sektör ve Şirket Haberleri
- Kısa Kısa Haberler: ASELS
- Pay Geri Alım Bildirimleri (BIST 100)
- Planlanan Temettü Ödemeleri Tablosu
- Genel Kurul Tarihleri Tablosu
- Takip Listesi
- Haftalık Ajanda
Takvim
PDF Dökümanı Görüntülemek İçin Tıklayın