
Günlük Strateji Bülteni
Piyasalara Bakış
Güne 13.868 seviyesinden negatif bir başlangıç yapan BIST 100 endeksi, gün boyu genele yayılan satış baskısıyla günü %5,5 düşüşle 13.123 puandan tamamladı. Toplam işlem hacmi 262,4 mlr TL olarak gerçekleşti. Endekse puan bazında en fazla negatif etki DSTKF, ASELS ve AKBNK hisselerinden geldi. Tüm sektör endeksleri günü değer kaybıyla tamamlarken, en sert düşüş %9,74 kayıpla finansal kiralama ve faktoring sektöründe görüldü. Küresel piyasalarda Fed'in faiz kararına odaklanılırken, ABD borsalarında negatif kapanışlar görüldü. Avrupa borsaları ise teknoloji hisseleri öncülüğünde günü pozitif tamamladı.
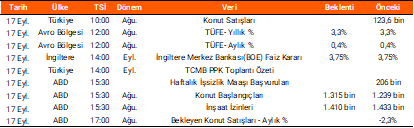
Dün yurt içinde veri gündemi sakindi, küresel tarafta İngiltere’de TÜFE ağustosta aylık %0,5 ve %3,1 ile beklentilere paralel gerçekleşti. Avro Bölgesi’nde sanayi üretimi temmuzda aylık bazda %0,1 gerilerken, yıllık bazda değişim kaydedilmedi. ABD Merkez Bankası (Fed), politika faizini piyasa beklentileri doğrultusunda 25 baz puan artırarak %3,75-%4,00 aralığına yükseltti. Karar, Fed’in 2023 yılından bu yana gerçekleştirdiği ilk faiz artırımı olurken, kararın oybirliğiyle alındığı belirtildi. Fed, faiz kararının yanı sıra ekonomik projeksiyonlarını da güncelledi. Banka, 2026 yılı büyüme ve PCE enflasyon tahminlerini yukarı yönlü revize ederken, 2027 yılı büyüme beklentisini de artırdı. Buna göre Fed, haziran ayında %2,2 olarak açıkladığı 2026 yılı büyüme tahminini %2,3’e yükseltti. 2027 yılı büyüme beklentisi %2,3’ten %2,4’e çıkarılırken, 2028 yılı büyüme tahmini %2,2 seviyesinde korundu. Fed’in yakından takip ettiği kişisel tüketim harcamaları (PCE) fiyat endeksine ilişkin 2026 yılı enflasyon tahmini ise %3,6’dan %3,7’ye yükseltildi. Kararın ardından açıklamalarda bulunan Fed Başkanı Kevin Warsh, enflasyon görünümüne ilişkin yukarı yönlü risklerin bulunduğuna dikkat çekerek, Fed’in fiyat istikrarı hedefine ulaşma konusundaki kararlılığını sürdürdüğünü belirtti. Bugün, yurt içinde konut satışları verisi ile TCMB’nin PPK toplantı özeti takip edilecek. Küresel piyasalarda ise Avro Bölgesi’nin ağustos ayına ilişkin TÜFE verisi öne çıkıyor. İngiltere’de Merkez Bankası’nın faiz kararı yakından izlenecek. ABD tarafında ise konut başlangıçları ve inşaat izinleri verileri açıklanacak.
Bu sabah ABD ve Avrupa vadelileri hafif alıcılı açılışa işaret etmekte. Yurt içinde BIST 100 endeksinin yeni güne yatay başlamasını bekliyoruz. Yükselişlerde sırasıyla 13.300 ve 13.450 seviyeleri endeksin hedef seviyeleri olarak takip edilmelidir. Gerilemelerde ise 12.900 ve 12.700 seviyeleri endeksin destek noktaları olarak izlenmelidir.
Sektör ve Şirket Haberleri
- SPK Bülteni
- Kısa Kısa Haberler: LMKDC
- Pay Geri Alım Bildirimleri (BIST 100)
- Planlanan Sermaye Hareketleri
- Planlanan Temettü Ödemeleri Tablosu
- Genel Kurul Tarihleri Tablosu
- Takip Listesi
- Haftalık Ajanda
Takvim
PDF Dökümanı Görüntülemek İçin Tıklayın